Domain entrepreneurial.de kaufen?
Wir ziehen mit dem Projekt
entrepreneurial.de um.
Sind Sie am Kauf der Domain
entrepreneurial.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entrepreneurial.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Nachhaltiges Unternehmertum, Fachbücher von Marc DresslerDieses Buch vermittelt Unternehmerinnen und Unternehmern von kleinen und mittleren Betrieben sowie Start-ups und Studierenden, die später in solchen Unternehmen tätig sein möchten, Managementkompetenz für ein zielorientiertes, strategisches Nachhaltigkeitsmanagement. Dabei stehen konkretes strategisches Handeln und das Verfolgen von Nachhaltigkeitszielen im Vordergrund. Der Autor hat ein praktisch und empirisch fundiertes Buch mit attraktiver visueller und virtueller Unterstützung geschrieben, das die Managementkompetenz erhöht und zielorientierte Unternehmenssteuerung als motivierende Routine bei den Handelnden verankert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
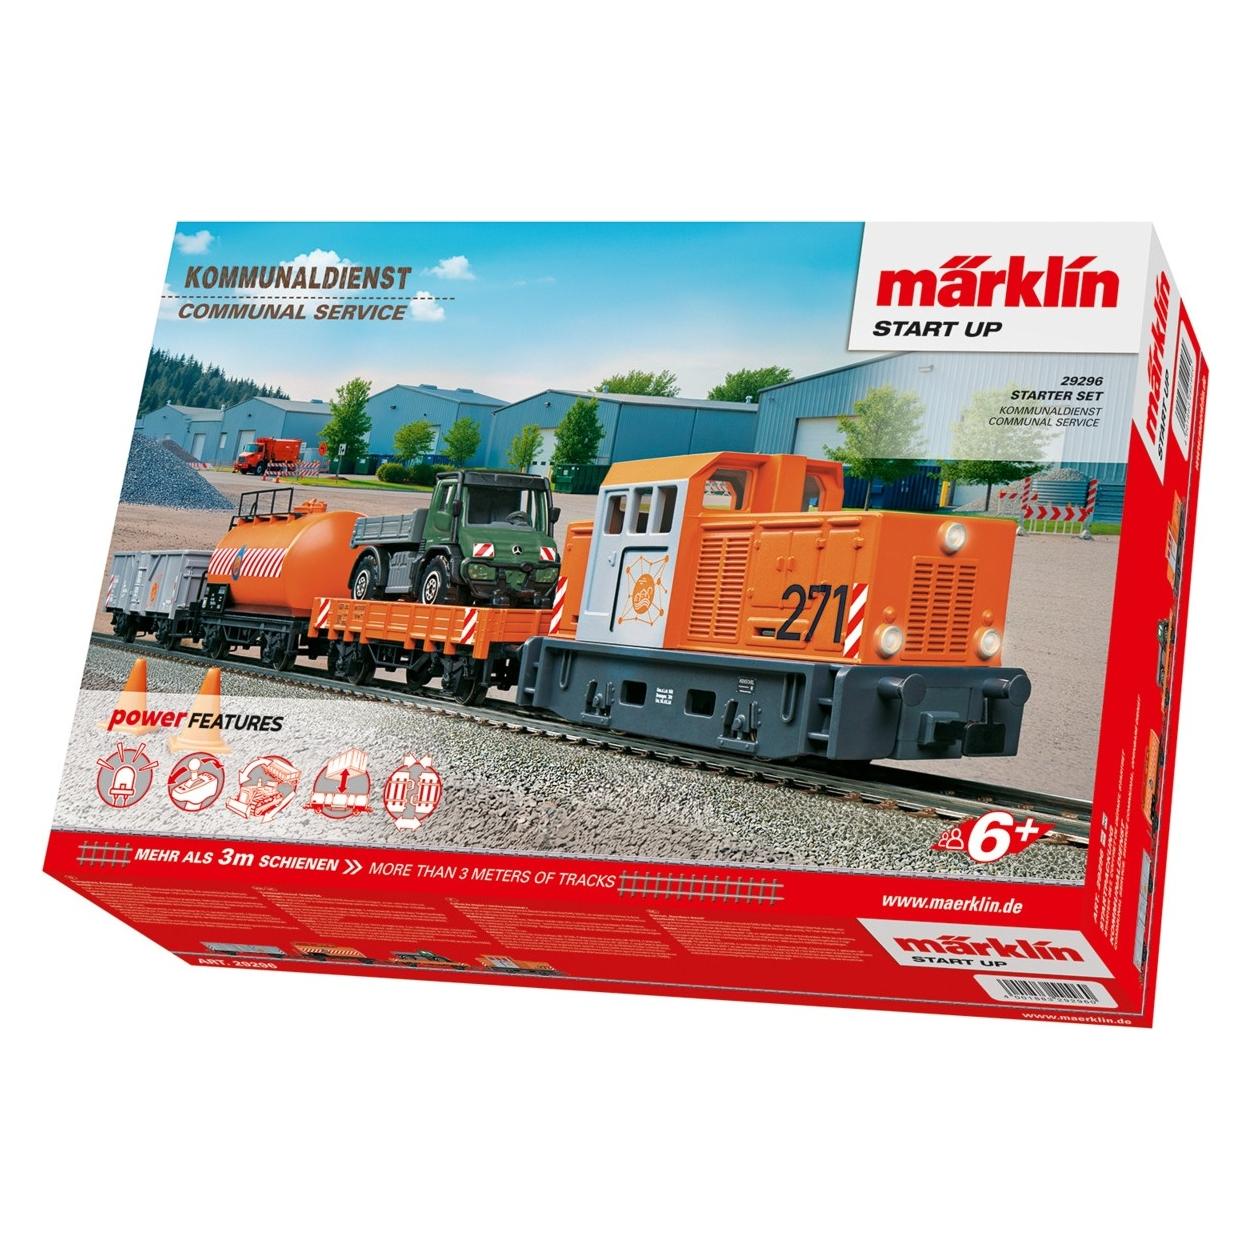
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.96,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Erfolg durch Kooperation mit Start-ups, Fachbücher von Christine Proksch, Matthias Helfrich"Erfolg durch Kooperation mit Start-ups" ist ein umfassender Leitfaden, der sich mit den Strategien und Chancen befasst, die sich aus der Zusammenarbeit mit Start-ups ergeben. In Deutschland werden jährlich rund 2.000 Start-ups gegründet, und obwohl viele nicht überleben, gibt es zahlreiche erfolgreiche Modelle, die innovative Lösungen und Ansätze bieten. Dieses Buch richtet sich an Investor*innen und Unternehmen, die lernen möchten, wie sie die besten Start-ups identifizieren, Risiken minimieren und das Start-up-Ökosystem effektiv nutzen können. Es behandelt Themen wie Direktinvestitionen, Sponsoring, rechtliche Aspekte und die strategische Förderung von Start-ups. Mit klar strukturierten Inhalten und praktischen Anwendungsbeispielen bietet es wertvolle Einblicke für Geschäftsführungen, Vorstände und Abteilungsleitungen, um unternehmerische Herausforderungen erfolgreich zu meistern.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Handbook of Entrepreneurial, FachbücherDas "Handbook of Entrepreneurial Finance" bietet eine umfassende Analyse der verschiedenen Facetten der unternehmerischen Finanzierung. Es beleuchtet die Entwicklung und den aktuellen Stand des Wissens in diesem bedeutenden Bereich, der für viele der grössten Unternehmen der Welt von zentraler Bedeutung ist. Der Inhalt des Handbuchs ist in vier Hauptteile gegliedert, die sich mit unterschiedlichen Aspekten der Finanzierung befassen, beginnend mit den Ressourcen der Gründer und deren Strategien, über informelle und formelle Finanzierungsquellen bis hin zu neuen Perspektiven, die kulturelle und ethische Dimensionen einbeziehen. Durch die Einbeziehung einer Vielzahl von akademischen und praktischen Stimmen aus der ganzen Welt wird ein breites Spektrum an Ansichten und Ansätzen präsentiert, das sowohl für Forscher als auch für Praktiker von Interesse ist. Die strukturierte Herangehensweise an das Thema ermöglicht es den Lesern, die Komplexität der unternehmerischen Finanzierung besser zu verstehen und neue Erkenntnisse zu gewinnen.141,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Märklin Start up 029296 H0 Start up Startpackung KommunaldienstVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 300 B, ein zweiachsiger Niederbordwagen, ein offener Güterwagen und ein Kesselwagen in fiktiver Kommunal-Gestaltung. Niederbordwagen beladen mit einem Kommunalfahrzeug. Modell: Lokomotive mit mfx Digital-Decoder. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Niederbordwagen mit Kommunalfahrzeug beladen. Alle Wagen mit Relex-Kupplungen. Länge des Zuges 47 cm. Inhalt: 12 gebogene Gleise 24130, 4 gerade Gleise 24172, 1 gerades Gleis 24188, 1 Basisstation, 1 gebogenes Gleis 24224, 1 Weiche links 24611 und 1 Prellbock 24977. Schaltnetzteil und ein kabelloses, handliches Infrarot-Steuergerät, der Märklin Power Control Stick. 2x AAA Batterien im Lieferumfang enthalten. Erweiterungsmöglichkeiten mit den C-Gleis-Ergänzungspackungen und dem gesamten C-Gleis-Programm. Die Weichen können mit dem Elektroantrieb 74492 nachgerüstet werden. Die Startpackung kann mit dem Kommunaldienstwagen aus dem Wagendisplay 00740 ergänzt werden.179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltiges Unternehmertum, Fachbücher von Marc DresslerDieses Buch vermittelt Unternehmerinnen und Unternehmern von kleinen und mittleren Betrieben sowie Start-ups und Studierenden, die später in solchen Unternehmen tätig sein möchten, Managementkompetenz für ein zielorientiertes, strategisches Nachhaltigkeitsmanagement. Dabei stehen konkretes strategisches Handeln und das Verfolgen von Nachhaltigkeitszielen im Vordergrund. Der Autor hat ein praktisch und empirisch fundiertes Buch mit attraktiver visueller und virtueller Unterstützung geschrieben, das die Managementkompetenz erhöht und zielorientierte Unternehmenssteuerung als motivierende Routine bei den Handelnden verankert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.96,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Erfolg durch Kooperation mit Start-ups, Fachbücher von Christine Proksch, Matthias Helfrich"Erfolg durch Kooperation mit Start-ups" ist ein umfassender Leitfaden, der sich mit den Strategien und Chancen befasst, die sich aus der Zusammenarbeit mit Start-ups ergeben. In Deutschland werden jährlich rund 2.000 Start-ups gegründet, und obwohl viele nicht überleben, gibt es zahlreiche erfolgreiche Modelle, die innovative Lösungen und Ansätze bieten. Dieses Buch richtet sich an Investor*innen und Unternehmen, die lernen möchten, wie sie die besten Start-ups identifizieren, Risiken minimieren und das Start-up-Ökosystem effektiv nutzen können. Es behandelt Themen wie Direktinvestitionen, Sponsoring, rechtliche Aspekte und die strategische Förderung von Start-ups. Mit klar strukturierten Inhalten und praktischen Anwendungsbeispielen bietet es wertvolle Einblicke für Geschäftsführungen, Vorstände und Abteilungsleitungen, um unternehmerische Herausforderungen erfolgreich zu meistern.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
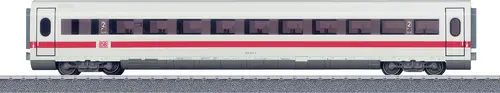
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.38,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.