Domain entrepreneurial.de kaufen?
Wir ziehen mit dem Projekt
entrepreneurial.de um.
Sind Sie am Kauf der Domain
entrepreneurial.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain entrepreneurial.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Erfolg durch Kooperation mit Start-ups, Fachbücher von Christine Proksch, Matthias Helfrich"Erfolg durch Kooperation mit Start-ups" ist ein umfassender Leitfaden, der sich mit den Strategien und Chancen befasst, die sich aus der Zusammenarbeit mit Start-ups ergeben. In Deutschland werden jährlich rund 2.000 Start-ups gegründet, und obwohl viele nicht überleben, gibt es zahlreiche erfolgreiche Modelle, die innovative Lösungen und Ansätze bieten. Dieses Buch richtet sich an Investor*innen und Unternehmen, die lernen möchten, wie sie die besten Start-ups identifizieren, Risiken minimieren und das Start-up-Ökosystem effektiv nutzen können. Es behandelt Themen wie Direktinvestitionen, Sponsoring, rechtliche Aspekte und die strategische Förderung von Start-ups. Mit klar strukturierten Inhalten und praktischen Anwendungsbeispielen bietet es wertvolle Einblicke für Geschäftsführungen, Vorstände und Abteilungsleitungen, um unternehmerische Herausforderungen erfolgreich zu meistern.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
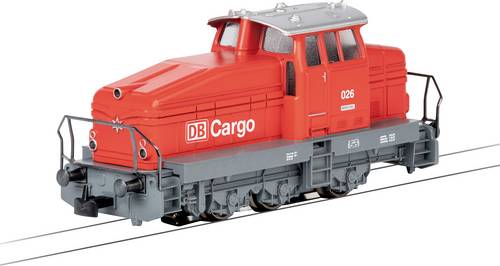
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.96,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
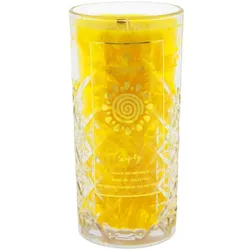
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Handbook of Entrepreneurial, FachbücherDas "Handbook of Entrepreneurial Finance" bietet eine umfassende Analyse der verschiedenen Facetten der unternehmerischen Finanzierung. Es beleuchtet die Entwicklung und den aktuellen Stand des Wissens in diesem bedeutenden Bereich, der für viele der grössten Unternehmen der Welt von zentraler Bedeutung ist. Der Inhalt des Handbuchs ist in vier Hauptteile gegliedert, die sich mit unterschiedlichen Aspekten der Finanzierung befassen, beginnend mit den Ressourcen der Gründer und deren Strategien, über informelle und formelle Finanzierungsquellen bis hin zu neuen Perspektiven, die kulturelle und ethische Dimensionen einbeziehen. Durch die Einbeziehung einer Vielzahl von akademischen und praktischen Stimmen aus der ganzen Welt wird ein breites Spektrum an Ansichten und Ansätzen präsentiert, das sowohl für Forscher als auch für Praktiker von Interesse ist. Die strukturierte Herangehensweise an das Thema ermöglicht es den Lesern, die Komplexität der unternehmerischen Finanzierung besser zu verstehen und neue Erkenntnisse zu gewinnen.141,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltiges Unternehmertum, Fachbücher von Marc DresslerDieses Buch vermittelt Unternehmerinnen und Unternehmern von kleinen und mittleren Betrieben sowie Start-ups und Studierenden, die später in solchen Unternehmen tätig sein möchten, Managementkompetenz für ein zielorientiertes, strategisches Nachhaltigkeitsmanagement. Dabei stehen konkretes strategisches Handeln und das Verfolgen von Nachhaltigkeitszielen im Vordergrund. Der Autor hat ein praktisch und empirisch fundiertes Buch mit attraktiver visueller und virtueller Unterstützung geschrieben, das die Managementkompetenz erhöht und zielorientierte Unternehmenssteuerung als motivierende Routine bei den Handelnden verankert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolg durch Kooperation mit Start-ups, Fachbücher von Christine Proksch, Matthias Helfrich"Erfolg durch Kooperation mit Start-ups" ist ein umfassender Leitfaden, der sich mit den Strategien und Chancen befasst, die sich aus der Zusammenarbeit mit Start-ups ergeben. In Deutschland werden jährlich rund 2.000 Start-ups gegründet, und obwohl viele nicht überleben, gibt es zahlreiche erfolgreiche Modelle, die innovative Lösungen und Ansätze bieten. Dieses Buch richtet sich an Investor*innen und Unternehmen, die lernen möchten, wie sie die besten Start-ups identifizieren, Risiken minimieren und das Start-up-Ökosystem effektiv nutzen können. Es behandelt Themen wie Direktinvestitionen, Sponsoring, rechtliche Aspekte und die strategische Förderung von Start-ups. Mit klar strukturierten Inhalten und praktischen Anwendungsbeispielen bietet es wertvolle Einblicke für Geschäftsführungen, Vorstände und Abteilungsleitungen, um unternehmerische Herausforderungen erfolgreich zu meistern.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Märklin Start up 036506 H0 Start up Diesellok DHG 500 DB CargoVorbild: Diesel-Rangierlokomotive der Bauart Henschel DHG 500 in einer fiktiven, verkehrsroten Ausführung der DB Cargo.Modell: Lokomotive mit Digital-Decoder und Spezialmotor, sowie eingebauter Geräuschelektronik. 1 Achse angetrieben, Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Kupplungshaken. Länge über Puffer 11,2 cm. Ein passendes Güterwagen-Set ist unter der Artikelnummer 44506 im Märklin Start up-Sortiment erhältlich.96,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
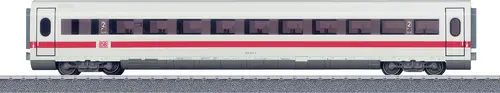
Märklin Start up 041712 H0 Start up Großraumwagen 2. Klasse zum ICE 2Vorbild: Großraumwagen 2. Klasse (BR 806.3) zum Hochgeschwindigkeitszug ICE 2 der Deutschen Bahn AG (DB AG). Modell: Wagen mit Inneneinrichtung und getönten Seitenfenstern. Länge über Puffer 26,4 cm. Gleichstromradsatz E700580 separat erhältlich.Der Großraumwagen eignet sich zur Ergänzung der Zugpackung 36712.39,75 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
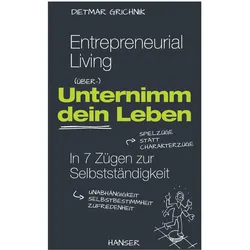
Entrepreneurial Living - Unternimm dein Leben, Fachbücher von Dietmar GrichnikIn sieben Zügen zum Unternehmer! Glück und Erfolg in der konkreten Handlung des Unternehmers finden. Basiert auf neuesten Erkenntnissen aus Theorie und Praxis. Nicht nur ein Lesevergnügen, sondern auch ein Fest fürs Auge! Extra: E-Book inside. Egal, ob wir uns vornehmen, das neue Amazon zu entwickeln, eine Bar zu eröffnen oder mit unseren Freunden ein Hilfswerk ins Leben zu rufen: Es gibt tausend Gründe, um zu gründen - und in uns allen steckt ein Unternehmer! Dieses Buch zeigt in sieben Zügen, was es braucht, um sich mit Humor und Freude an das unternehmerische Leben heranzuwagen und das persönliche Glück in der Eigenverantwortung zu finden. Ein exzellenter Leitfaden zum Start der eigenen Unternehmerkarriere. Einfach anzuwenden, unterhaltsam und vielfach erprobt mit Unternehmern an der Universität St. Gallen. Prof. Dr. Miriam Meckel, Chefredakteurin der Wirtschaftswoche.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.